固定費の見直しをしたら、実際にどれくらい家計に効果があるんだろう?まわりの家庭は、どんなふうに固定費の見直しをしているのか、なかなか周りにお金のことはきけないからこそ気になりますよね。
固定費は、一度契約すると毎月自動的に引き落とされるものが多く、お金を支払っている実感が薄くなりがちです。そのため、気づかないうちに家計を圧迫しているなんてことも。
3年ぐらいかけて何度も固定費を見直してきましたが、実は今までいくら減ったのか計算したことがありませんでした。
今回、過去の通帳や書類を引っ張り出して計算してみたら、月9万円以上も固定費の支払いが減っていました。そりゃ家計がラクになるはず。というか、夫婦喧嘩が絶えなかった理由が今になってわかりました。
この記事では、実際にどんな固定費を見直したのか、どれぐらいのメリットがあったのかを紹介していきます。わが家の実例を通して、固定費を見直すと家計にどれくらい影響があるのか、ひとつの参考にしてもらえたらうれしいです。
4人家族の固定費|見直しで月9万円以上減
3年以上かけて固定費を見直した結果、毎月の支払いは9万円以上減りました。今回、この記事を書くにあたり、初めてきちんと数字を出して驚きまくっています。
| 見直した固定費 | 見直し前 | 見直し後 | 月の差額 | 年間の差額 |
|---|---|---|---|---|
| 生命保険・学資保険など | 124,384円 | 38,733円 | 85,651円 | 1,027,812円 |
| スマホ代(2人分) | 約16,700円 | 約6,400円 | 約10,300円 | 約123,600円 |
| ウォーターサーバー | 約2,462円 | 0円 | 約2,462円 | 約29,544円 |
| 固定電話 | 500円 | 0円 | 500円 | 6,000円 |
| 合計 | 98,913円 | 1,186,956円 |
たまたま保管していた過去の通帳、確定申告で保管が義務付けられていて見つけた控除証明書、家計簿アプリの履歴をさかのぼってデータをかき集めました。
わが家の場合、固定費をいっきに見直して今のかたちになったわけではありません。時間をかけて、ひとつひとつの固定費を本当に必要かどうか見直し、結果的に毎月の固定費は97,913円減っていました。
ただし、学資保険や個人年金など貯蓄性のある保険も含むため、差額のすべてが純粋な「節約額」というわけではありません。
実際に見直した固定費
実際に家計を見直して、解約や変更などおこなった固定費の項目はこちらです。
- 生命保険や学資保険などの保険料
- スマホのキャリア
- ウォーターサーバー
- 固定電話
この4つを見直した結果、毎月の固定費は9万円以上減りました。
生命保険・学資保険・個人年金を見直し
生命保険、医療保険、個人年金保険、学資保険など、家族4人分の契約をすべて洗い出して見直しました。
保険をすべてなくしたわけではなく、不要だと思ったものや貯蓄目的で加入していたものを整理しました。必要だと思った保障は残し、追加で加入したりもしました。
| 項目 | 見直し前 | 見直し後 | 月の差額 | 年間の差額 |
|---|---|---|---|---|
| 夫:生命・医療保険 | 21,513円 | 10,047円 | 11,466円 | 137,592円 |
| 夫:個人年金 | 27,688円 | 14,004円 | 13,684円 | 164,208円 |
| 私:生命・医療保険 | 13,431円 | 1,138円 | 12,293円 | 147,516円 |
| 私:個人年金 | 10,000円 | 0円 | 10,000円 | 120,000円 |
| 長男:医療保険 | 2,595円 | 0円 | 2,595円 | 31,140円 |
| 長男:学資保険 | 33,736円 | 5,898円 | 27,838円 | 334,056円 |
| 長女:医療保険 | 2,103円 | 987円 | 1,116円 | 13,392円 |
| 長女:学資保険 | 13,318円 | 6,659円 | 6,659円 | 79,908円 |
| 合計 | 124,384円 | 38,733円 | 85,651円 | 1,027,812円 |
どうみても保険に入りすぎです…。当時は、自分たちの老後や万が一のとき、子どもの将来に備えるため、「保険」という選択肢しか知りませんでした。
固定費のなかでも、見直し効果が一番大きかったのが保険です。この保障で本当にいいのか?本当に必要な保障とは?お金を置く場所はどこが一番いいのか?ひとつずつじっくり考えました。
その結果、必要な保障は残しながら、毎月の保険料は85,651円減りました。 今振り返ると、保険に頼りすぎていたんだなと思います。
生命保険・医療保険を解約・減額
生命保険は、夫に万が一があったとき、公的保障がどれくらいあるのかを確認し、保障の金額を決めました。住宅ローンの団信もあるし、これまでの保障は大きすぎたので減額。
心配性の夫ですが、医療保険を削ることをしぶしぶ承諾してくれ、削れるところは削り減額しました。
私はスッパリ、国内大手生保の生命保険をやめました。医療保険は備えていません。でも、私に万が一があっても、子どもの教育費は確実に確保したいので、ネット生保で10年定期の死亡保障のみ新たに加入しました。
子どもの医療保険は、そもそも不要でした。子どもの医療費助成がある自治体に住んでいるため、医療費の自己負担はほとんどありません。でも、夫の手前、長女の医療保障だけ少し残しています。
学資保険を解約・減額
確実に子どもの大学費用を準備したくて、長男は3つの学資保険に加入していました。教育費を備えるといえば「学資保険」だと思い込んでいました。
でも、いろいろな教育資金の準備の仕方を知り、学資保険2本を解約、長男と長女それぞれ1本ずつを減額して残すことにしました。
今では、現金とNISAをメインに教育資金を準備しています。
個人年金保険を解約
老後に国からもらえる年金ではきっと生活費は足りないだろうし、自分が老後を迎えるころ、実際どれくらい受け取れるのかもわかりません。
だからこそ、老後資金は自分でも準備しておこうと考えました。そこで老後に資金を備えるには「個人年金保険」で足しにするしかないと思い込んでいました。
でも、たかだか月10,000円の保険をかけたところで、これじゃ足りないこともわかっていて、個人年金保険に加入していても老後の不安は残ったままでした。
いろいろな固定費を見直すとともに、同時にお金の勉強もしました。投資について学んでいくうちに個人年金保険を解約。
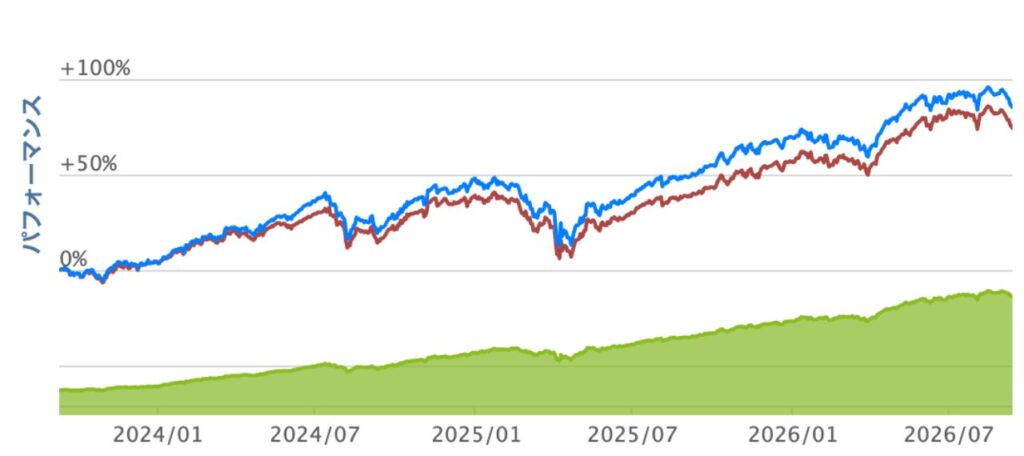
まだギリギリ30代の私は、老後までの時間を味方につけることができるので、NISAを活用して投資で備えることにしました。
夫も、月々の固定費を削減する意味で、2本あった個人年金保険のうち1本を解約してくれました。もう1本は、夫婦仲が悪化しないよう温存しています。
スマホを大手キャリアから見直し
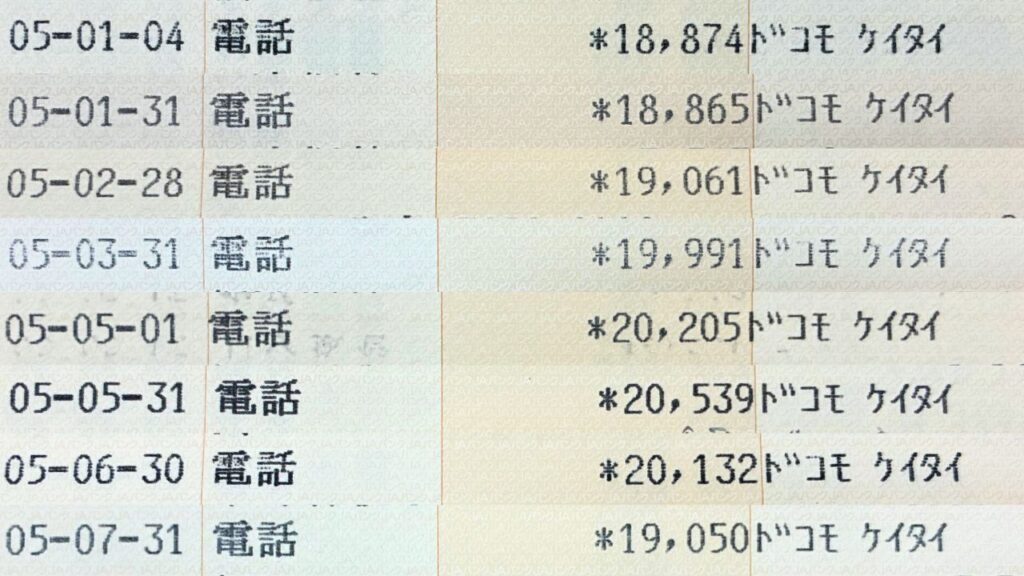
夫婦そろってドコモを使っていました。でも、どれくらいの金額を支払っていたのか全く思い出せず、たまたま保管していた3年前の通帳を振り返ってみました。
古い通帳には、夫婦2人で2万円前後支払っていた記載がありました。この頃、私の端末代約2,300円を分割で支払っていたため、当時の支払いを月19,000円として計算しても、端末代を差し引いた通信費は約16,700円です。
現在は夫がahamo、私が日本通信SIMで、2人合わせて約6,400円の通信費。
月に約10,300円の削減になりました。
日本通信SIMにたどりつくまで他のキャリアも試しましたが、今は日本通信SIMで落ち着いています。「安い=品質が悪い」と思っていましたが、そんなことはありませんでした。

ウォーターサーバーを解約
ウォーターサーバーも見直しました。本体は一括購入し、2ヶ月に1回のペースで朝霧高原の水を定期購入していました。
当時の正確な料金はわからないので現在料金から月額換算すると、約2,462円の固定費になりました。
お湯や飲み水がすぐに使えてとても便利でしたが、案外なくても困りませんでした。むしろ、固定費と重たい水の保管場所がなくなりスッキリ。管理するものを減らして良かったです。
固定電話を解約
固定電話の回線も解約し、固定電話を撤去しました。月500円の削減です。年間にして6,000円。大きな固定費ではありませんが、使っていないものに毎月払い続ける必要はないと思い解約しました。
スマホが当たり前の時代に、うちの固定電話にかかってくるのは営業電話ばかりでうんざりしていたので、固定費とともにプチストレスからも解放されました。
見直したけど変更しなかった固定費もあり
固定費を見直したからといって、すべてを解約・変更したわけではありません。比較した結果、今の契約をそのまま続けることにしたものもあります。
住宅ローンは借り換えを検討して現状維持
住宅ローンの借り換えも検討しました。他の銀行でローンを組み直せば、トータルの金額を今より大きく抑えられる可能性があります。
金利だけじゃなく、借り換えには手数料なども必要になるので、それも含めて比較した結果、JAでそのまま継続することにしました。
うちの場合、そもそもの住宅ローン残高が大きくなかったので、借り換えの旨味を引き出すことができませんでした。
固定費の見直しは、必ずしも解約や安いものに変更することだけじゃなく、今の契約が自分たちに合っていると確認できればそれも立派な見直しです。
一度見直しを検討することで、月々の住宅ローンの返済額を下げ、条件によっては返済総額を大きく抑えられる可能性があります。うちのように現状維持がベストだとわかるケースもあります。
現状維持でも、納得できたというか、諦めがついたというか(笑)じっくり検討してみてよかったです。
固定費を見直してわかったこと
固定費の見直しを一通りやってきて、今わかることがあります。金額の大きな固定費から見直したことで、日々の細かな節約を頑張らなくても家計がラクになっていたということです。
保険やスマホのキャリアを見直しても、使いづらいとか不便になったといったことは一切なく、実生活にはなんの影響もありません。なので、節約している実感がありませんでした。
固定費は一度見直すと、その後も毎月効果が続きます。生活の質を大きく変えなくても、毎月出ていくお金を減らす仕組みがつくれます。
「そもそも何を固定費として見直せばいいかわからない」という方は、こちらの記事で固定費の項目をまとめています。
まとめ
3年以上かけて固定費を見直し、毎月の支払いを9万円以上減らすことができました。
過去の通帳や書類、家計簿アプリの履歴をさかのぼって初めて計算してみましたが、これほど支払いが減っていたことに自分でも驚きました。
固定費の見直しを始めたとき、「月9万円削減!」と目標を決めていたわけではなく、ただただ、毎月の家計を少しでもラクにしたい一心でした。
保険は本当に必要な保障かどうかを考え直し、スマホは格安キャリアへ変更。使わなくなったウォーターサーバーや固定電話はやめました。一方で、住宅ローンのように、見直した結果、現状維持を選んだものもあります。
固定費の見直しは、なんでも解約して支出を減らせばいいわけではなく、今の暮らしや家計に合っているか、家族も納得できるかをひとつずつ確認することが大切かなと思います。
一度にすべてを見直すのは大変ですが、ひとつ変えるだけでも、その効果は毎月続いていきます。わが家も一気に今のかたちになったわけではなく、時間をかけてひとつずつ見直してきた結果、気づけば家計がずいぶん身軽になっていました。
固定費が気になっている方は、まずは今支払っているものをひとつ確認するところから始めてみてください。ひとつ見直すだけでも、毎月の家計は少しずつラクになっていくはずです。