家計簿をつけて家計を見直したい。そう思っても、どの項目が固定費になるのか迷うことがありますよね。
固定費をあいまいなままにしておくと、家計簿をつけるたびに「これは固定費?変動費?」と迷ったり、家計全体をうまく把握できなかったりすることがあります。
固定費というと、毎月支払う住宅ローンや通信費などを思い浮かべますが、固定資産税や火災保険など、毎月ではない固定費もあります。
わが家では、こうした固定費も含めて家計を管理し、なんとかギリギリ30代で2,000万円の資産をつくることができました。
この記事では、家計簿につけたい固定費の項目を「毎月の固定費」と「毎月でない固定費」に分けて紹介します。見落としがちな固定費もまとめているので、家計簿の項目づくりや予算管理に役立ててください。
家計簿の固定費とは
家計簿をつけるとき、固定費は重要な項目になります。
固定費とは、定期的に発生し、金額が一定または大きく変動しにくい支出のことです。住宅ローンや家賃、通信費、保険料などが代表的です。
ここで注意したいのが、固定費は「毎月支払うもの」とは限らないということ。固定資産税や火災保険など、毎月ではなくても定期的に支払いが発生するものがあります。
なお、固定費・変動費・特別費の分け方に、「こうでなければいけない」という絶対的な決まりがあるわけではありません。この記事では、毎月ではなくても定期的に発生し、あらかじめ支出を予測できるものは「毎月でない固定費」として扱います。
家計簿につけたい固定費の項目一覧
それでは、家計簿の固定費には、どんな項目があるのかみていきましょう。
| 項目 | 固定費の例 |
| 住居費 | 住宅ローン・家賃・管理費・駐車場代 |
| 水道光熱費 | 電気・ガス・水道 |
| 通信費 | スマホ・インターネット回線 |
| 保険料 | 生命保険・医療保険・自動車保険・火災保険 |
| 教育費 | 給食費・習い事の月謝 |
| 交通費 | 電車やバスの定期代 |
| サブスク | 動画・音楽・クラウド・有料サービス |
| 税金 | 固定資産税・自動車税 |
| その他 | 車検費用、NHK受信料など |
家計簿をつけるとき、どの項目で記録するか迷うときには、ぜひ参考にしてください。不定期に支払う固定費は見落としやすいので、抜け漏れがないかしっかり確認したいです。
ちなみに、家計簿で支出を記録したら、そのままになっていませんか?
記録した家計簿をみて、ひとり反省会をするだけになっていないでしょうか?
家計簿は「記録」から「予算管理」に活かす
私は長年、家計簿をつけることそのものが目的になっていました。
「この月はこの項目の支出が多かったなぁ〜」と振り返ることができればまだいい方。
実際には、
「◯月は現金払いが多くなってしまって記録漏れが多い…」
「今月はほぼ漏れなく家計簿をつけられたかも!」
と、家計簿をきちんと記録できたかどうかばかりに注目していました。
振り返るポイントがズレまくっていました。
大切なのは、家計簿をきれいにつけることではなく、記録した数字をこれからの予算にどう活かすか。最近になって、ようやくそこに気づきました。
固定費は「毎月」と「毎月でない」に分けて予算管理する
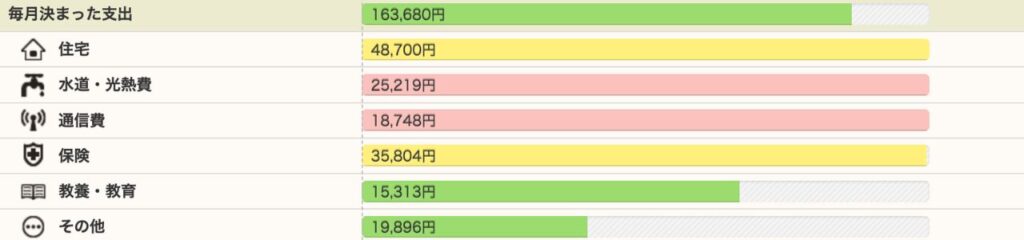
家庭によって、固定費の中身や支払い時期は違ってきます。
固定費をすべて洗い出したら、次は「毎月支払う固定費」と「毎月ではない固定費」の2つの固定費に分けてみます。
この2つに分けることで、毎月の引き落としだけでは見えにくかった固定費まで含めて、予算を立てやすくなります。
毎月の固定費
- 住居費(住宅ローン・家賃・駐車場代)
- 水道光熱費
- 生命保険料
- 自動車保険料(月払いの場合)
- 通信費(スマホ・固定回線)
- 教育費(給食費・塾・習い事)
- サブスク費(月額払い)
毎月ではない固定費
- 税金(固定資産税・自動車税)
- 火災・地震保険料
- 自動車保険料(年払いの場合)
- 車検代
- 教育費(授業料)
- 交通費(定期代)
- サブスク費(年払い)
- NHK受信料
家庭によって、「うちはこの項目はこっちじゃないよ」といったことがあると思います。例えば、自動車保険の支払いは、年払いの人もいれば、月払いの人もいます。そこは、それぞれの家庭に合わせて分けてもらえたらと思います。
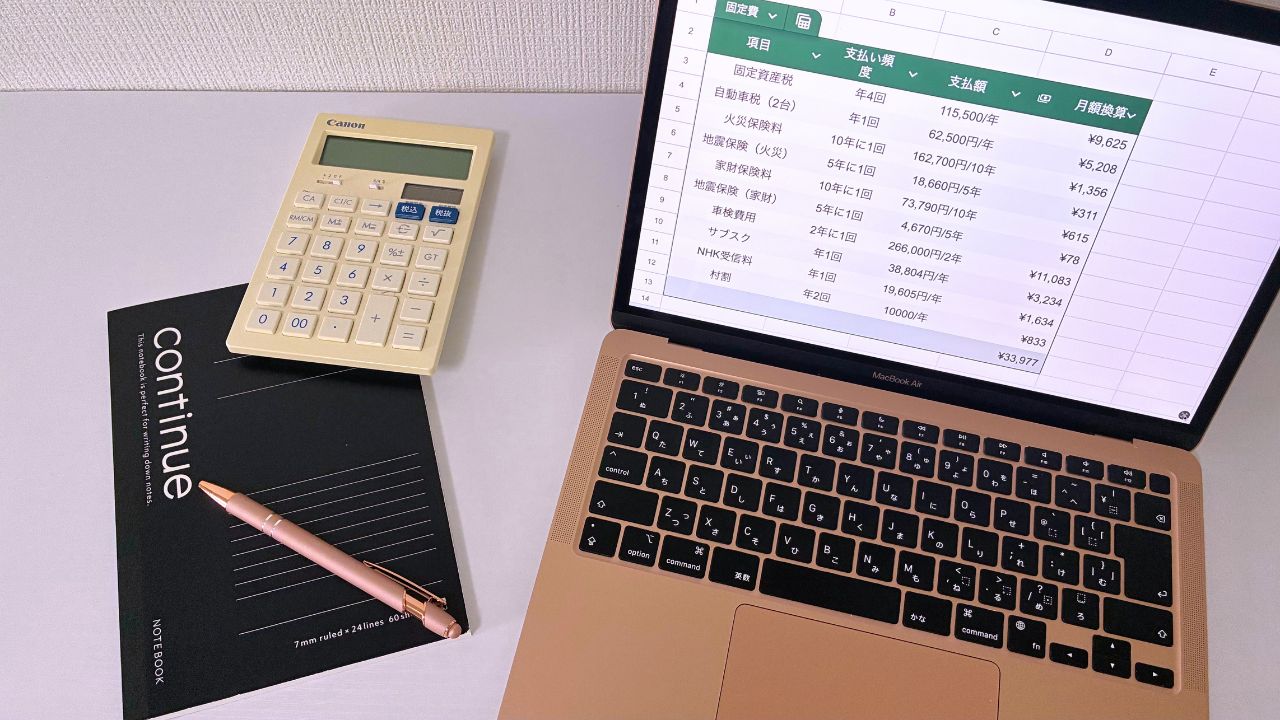
毎月ではない固定費は月額換算する
固定費を2つに分けることができたら、続いて「毎月ではない固定費」を月額換算していきます。月額換算することで、実際にその月に支払っていなくても、毎月いくら確保しておけばいいのかがわかります。
月額換算する方法は次のとおり。
支払総額 ÷ 支払い期間(月数)=1か月あたりの固定費
たとえば、次のような計算になります。
- 1年分なら「÷12(ヶ月)」
- 2年分なら「÷24(ヶ月)」
- 5年分なら「÷60(ヶ月)」
【月額換算の例】
| 毎月でない固定費 | 支払い頻度 | 支払総額 | 月額換算 |
|---|---|---|---|
| 固定資産税 | 年4回 | 120,000円/年 | 10,000円 |
| 自動車税 | 年1回 | 48,000円/年 | 4,000円 |
| 火災・地震保険料 | 5年に1回 | 150,000円/5年 | 2,500円 |
| 車検代 | 2年に1回 | 150,000円/2年 | 6,250円 |
| サブスク費 | 年1回 | 5,900円/年 | 492円 |
| 合計 | 23,242円 |
上の例では、毎月ではない固定費だけで、月額23,242円かかっていることがわかります。
実際に毎月23,242円を支払うわけではありませんが、予算を立てるときには、「毎月23,242円を用意しておく必要がある」と考えることができます。
月々の引き落としだけを見て「わが家の固定費は○万円!」と思っていたら、毎月ではない固定費がゴロゴロ出てきて、私は見事に沼にハマりました(笑)
それぞれの固定費を月額換算し、その合計を毎月支払っている固定費に上乗せすると、ようやく「固定費として実質毎月いくら必要なのか」が見えてきます。
ここまで把握できれば、毎月の予算も立てやすくなります。
家計簿の固定費は細かく分けすぎなくてOK
「今度こそは家計簿をきちんとつけたい」と意気込んで、家計簿の固定費を細かく分けすぎなくても大丈夫です。
むしろ、細かく分けすぎることで項目に悩んだり、記録に疲れてしまったりして、せっかくの家計簿が途中で挫折してしまう原因になるかもしれません。
家計簿は、分類すること自体が目的になると、しんどくなってしまいます。ほんと、何度三日坊主で挫折したことかわかりません(笑)
たとえば保険を「生命保険」「医療保険」「がん保険」と、全部家計簿上で別項目にしなくても、家計簿では「保険料」とくくってしまいます。
また、 毎月の給食費や習い事は固定費として扱いつつ、体操服や裁縫セットなど、突発的に発生する教育費は固定費とは分けて管理しています。
この辺は、家計簿に正解はなく、自分が管理しやすい分類でOKです。
家計管理で超重要なのは、「毎月じゃないけど定期的にやってくる固定費」をやっつけることです。
まとめ|固定費を把握して予算管理に活かす
家計簿の固定費には、住宅ローンや通信費など毎月支払うものだけでなく、固定資産税や火災保険、車検費用など「毎月ではない固定費」もあります。
まずは、わが家にはどんな固定費があるのか、抜け漏れがないように洗い出してみましょう。
固定費を洗い出すことができたら、
- 毎月支払う固定費
- 毎月ではない固定費
の2つに分けます。
毎月ではない固定費は、月額換算しておくと毎月いくら用意しておけばいいのかがわかります。
私は長い間、家計簿を「きちんと記録すること」が目的になっていました。でも、家計簿はつけて終わりではありませんでした。
過去に使ったお金を記録し、その数字をこれからの予算管理に活かすことで、家計簿が家計を整えるための道具になります。
固定費の項目を細かく分類することにこだわりすぎず、まずは「毎月じゃないけど、定期的にやってくる固定費」までしっかり把握するところから始めてみてください。