30代で4人家族の固定費ってどれぐらいかかっているんだろう?うちは固定費がかかりすぎなんだろうか?家計を見直していると、わが家の固定費が高いのか安いのか、気になることがありますよね。
固定費を抑えることは、貯蓄を増やすうえでも重要です。
わが家は、ギリギリ30代の私、40代半ばの夫、小学6年生と年長の子どもがいる4人家族です。田舎の持ち家で暮らし、住宅ローンを返済しながら、車を2台所有しています。
これまで、スマホ料金や保険、固定電話、ウォーターサーバーなど、さまざまな固定費を見直してきました。
この記事では、そんなとある4人家族が現在支払っている固定費を、リアルな金額とともに公開します。抵抗勢力としてときどき夫も登場しますが、見直して削減できた固定費や、「本当はもっとこうしたい」と思っている固定費についても紹介します。
30代4人家族のわが家のプロフィール
夫45歳、妻39歳、子ども(小6、年長児)の4人家族です。
兵庫県の地方に住んでおり、車は1人1台所有があたりまえの地域です。うちはミニバンと軽自動車の2台を所有しています。
住居は、6年前に新築の建売住宅を2600万円で購入。35年のローンを組みました。
わが家の固定費一覧
そんなわが家の固定費を一覧でまとめてみました。固定費とひとくちに言っても、固定費には2種類あります。「毎月支払う固定費」と、「1年に1回や不定期に支払う固定費」の2種類です。
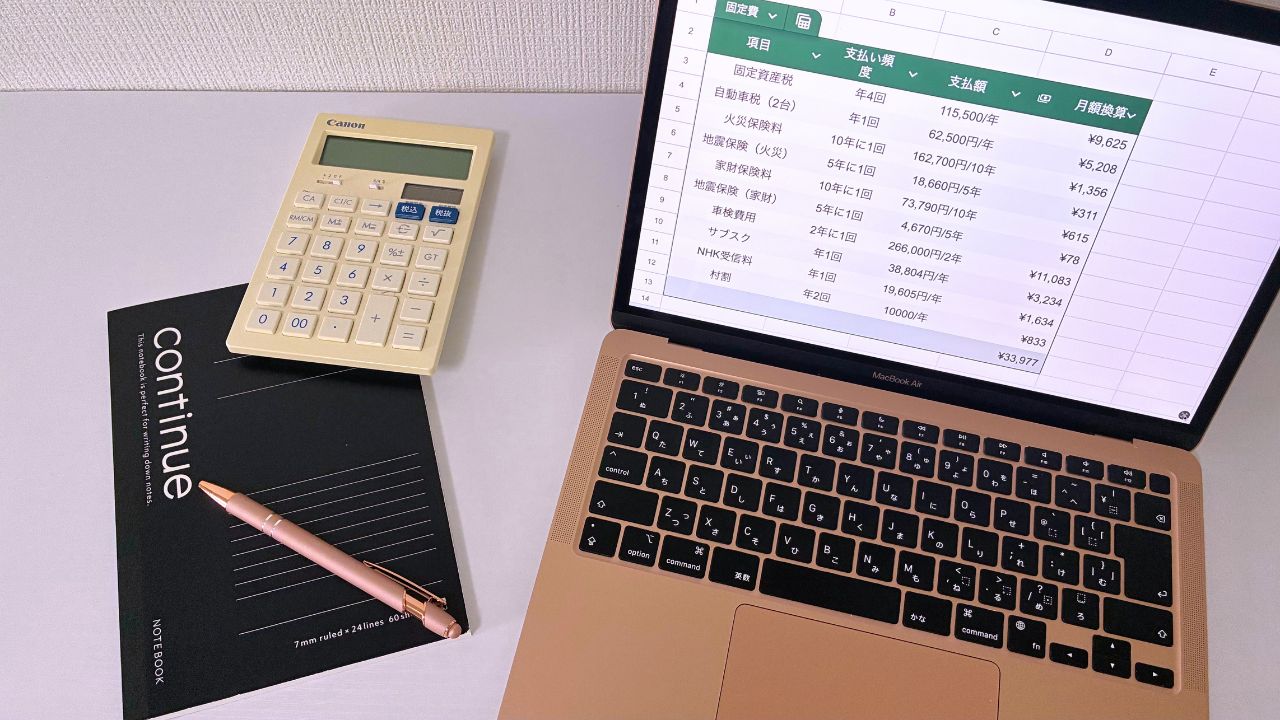
月々支払う固定費は確認が行き届きやすいですが、1年に1回しか支払わなかったり不定期だったりする固定費は、予算からもれがちです。そういった固定費は、月額換算してチェックしていきます。
【毎月支払う固定費一覧】
| 項目 | 月額 |
|---|---|
| 住居費 | 48,700円 |
| 水道光熱費 | 17,681円 |
| 生命保険料 | 38,733円 |
| 自動車保険料 | 10,820円 |
| 通信費 | 14,430円 |
| 教育費 | 21,250円 |
| サブスク費 | 4,700円 |
| 合計 | 156,314円 |
【月額換算する固定費一覧】
| 項目 | 支払い頻度 | 支払額 | 月額換算 |
|---|---|---|---|
| 固定資産税 | 年4回 | 115,500/年 | 9,625円 |
| 自動車税(2台) | 年1回 | 62,500円/年 | 5,208円 |
| 火災・家財保険料 | 10年に1回 | 236,490円/10年 | 1,971円 |
| 地震保険 | 5年に1回 | 23,330円/5年 | 389円 |
| 車検費用 | 2年に1回 | 265,279円/2年 | 11,053円 |
| サブスク | 年1回 | 38,804円/年 | 3,234円 |
| NHK受信料 | 年1回 | 19,605円/年 | 1,634円 |
| 村割 | 年2回 | 10,000/年 | 833円 |
| 合計 | 33,947円 |
わが家の固定費をすべて月額換算すると、月190,261円になりました。年間では約228万円です。固定費すごい(笑)
毎月支払っている固定費だけを見ると月156,314円ですが、固定資産税や自動車税、車検代など、年払いや不定期に発生する支出まで含めると、毎月約19万円の固定費がかかっている計算になります。
こうして月額換算してみると、「毎月支払っている固定費だけを見ていては、家計全体が見えないな」と改めて感じました。
住居費|月48,700円
住宅ローンは月々48,700円です。わが家ももれなく金利上昇の影響を受け、住宅ローンの返済金額も上がり続けています。よって、2026年9月現在の住宅ローンの金額です。
購入金額は2,600万円で、ありがたいことに義理の両親が1,000万円の頭金を「これでどうか、仲良くしてね!」という契約金として(笑)出してくださいました。おかげで月々のローン負担が軽くなり、本当に助かっています。感謝。
太陽光パネルと蓄電池を後付けで設置しましたが、そちらは繰り上げ返済したので、今はローン返済がありません。ローン返済していたときは、月々35,000円ずつ返済していました。借金は無いに越したことがないと実感しています。借金が減ると気持ちが軽くなりました。
水道光熱費|月17,681円
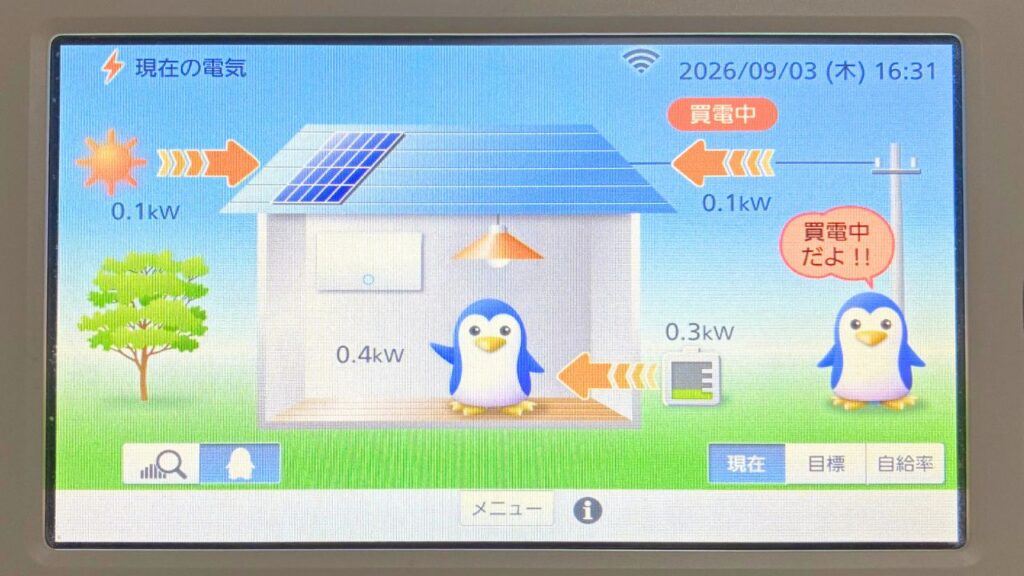
水道光熱費は、季節によって変動しますが、毎月必ず発生する支出で、ある程度の料金が推測できるので、この記事では固定費に含めています。うちはオール電化でガスを使用していないため、水道光熱費は、水道代と電気代をあわせたものになります。
水道代は2ヶ月に1度の支払いで、1回あたりだいたい18,000円。月額に換算すると約9,000円です。ほぼ毎日お風呂にお湯を張り、洗濯にお風呂の残り湯を使うなど、水道代を抑えるための節約は特にしていません。
電気代は、太陽光パネルと蓄電池を400万円で導入したので、月々の料金は安くすんでいます。1年間で5月が一番安く5,700円ほど、1月が一番高く18,000円ほどです。太陽光パネルの設置は、売電の収入も少し生んでいますが、電気代の前払いだったかも。
生命保険料|月38,733円
わが家の固定費のなかでも、改善の余地が大きいのが生命保険料です。ここは、本当はもっと削れるところ。でも、保険が好きな夫と内紛を起こしたくないので、目をそっと閉じている固定費です。
| 対象者 | 項目 | 月額 |
|---|---|---|
| 夫 | 生命保険 | 2,382円 |
| 夫 | 医療保険 | 7,665円 |
| 夫 | 個人年金 | 14,004円 |
| 私 | 生命保険 | 1,138円 |
| 長男 | 学資保険 | 5,898円 |
| 長女 | 学資保険 | 6,659円 |
| 長女 | 医療保険 | 987円 |
| 合計 | 38,733円 |
理想は、夫の個人年金を解約し、全額NISAに回すことです。少し譲歩して、個人年金保険料控除が満枠つかえる月7,000円へ保険料を減額し、減額分の約7,000円をNISAに回す提案をしましたが、夫の「う〜ん」とともに、この話はどこかへふわっと消えていきました。
夫の医療保険も削りたいのですが、本人の意志固く交渉成立ならず。その延長線上で、娘の医療保険も継続しています。
長男が生まれたときは学資保険を2契約かけていました。でも、NISAで積み立てするために1本は解約、1本は減額して継続しています。学資保険は、現金代わりに少し残しています。
自動車保険料|月10,820円
うちの自動車保険料は、車2台で月額10,820円。地味に痛い固定費です。2台とも車両保険を付帯しているのが原因。ちなみに夫のミニバンはなにげに割高です。
特約で「生活賠償特約」と「弁護士特約」も付帯していて、「生活賠償特約」は、特にうちにはあると安心の特約です。息子が遊びのなかで友達のメガネを壊してしまったとき、保険金がおりたこともありました。
ちなみに、ロードサービスや生活賠償特約、弁護士特約などはつかったとしても自動車保険の等級は下がりません。
通信費|月14,430円
通信費は、家のWi-Fi、スマホ3台の通信費の合計です。
Wi-Fiは毎月7,130円程度かかっており、これも本当は見直したい固定費です。私が変更したい光回線サービスは決まっていて、見直すことができれば、月額5,000円以内に抑えることができます。でも、どうしても、夫のこだわりがあり、変えることができず、現状を維持しています。
スマホのキャリアは、穏やかではない口論の末に、夫はドコモからahamoに変えてくれました。ahamoに変えてからも、しばらくは納得のいっていない様子の夫でした(笑)
そんな夫も今では「ahamoに変えても、何も変わらなかった」と静かにうなずいてくれるようになりました。最初は、ちょっと強引でごめんと思いましたが、ahamoなのに毎月5,000円ほどになっている夫よ。おい、なぜなんだ。
私のスマホは、日本通信SIMで月額1,400円程度。息子も同じく日本通信SIMで、フィルタリングサービス付きで900円ほどです。なんと、親子2人で毎月2,300円程度です。携帯料金って高いものと思って生きてきましたが、日本通信SIMは本当にスゴイ。
スマホはインフラみたいになっていて、今や生きていくうえでの必需品ですよね。日本通信SIMのおかげで、生涯の支出をかなり抑えられることになりました。大げさかもしれませんが、スマホが月々1400円で普通に使えることに、とても感動しています。
教育費|月21,250円
うちの毎月の教育にかかる固定費の内訳はこちら。
- 保育園の給食費 5,000円
- 小学校の振替 8,000円
- 息子の習いごと 8,250円
子どもが未満児だったときは、毎月保育料に45,000円かかっていました。保育料が高いというのはウワサではなく、このときは本当につらかった。年少児からは、給食費の5,000円だけでよくなったので、涙が出るほど嬉しかったです。
小学校の振替は、6年生なので修学旅行の積立を含み、振替金額が8,000円とお高めです。
習い事は、今は1つに絞っています。一時は、塾、サッカー、プログラミングを同時期に習っており、母親である私自身、気合が入りすぎていました。仕事から急いで帰宅し、赤ちゃんを連れて習いごとの送迎はキツかったです。
今は、息子本人が気軽に「やりたい」と思える体操教室だけ習っています。
サブスク費|月4,700円
毎月のサブスク費はこちら。
- iCloud+ 50GB 360円(180円×2人分)
- 1Password 800円
- ChatGPT Plus 3,000円
- マネーフォワード ME プレミアムサービス 540円
サブスク費も固定費見直しには重要項目です。自分はツール系が多く、厳選して今のラインナップになっています。どれも手放せないサービスばかりです。
固定資産税|年115,500円
年に4回支払う固定資産税。年間で115,500円です。
6月 31,500円
7月 28,000円
9月 28,000円
11月 28,000円
支払いの時期が絶妙な固定資産税。私は存在を忘れがちなんですが、でも金額は大きいです。
予算を狂わせてくる厄介な固定費で、いや、予算管理がずさんなだけですが、うちの市は一括で支払うこともできるようなので、一括支払いの検討もありだと思っています。
大きな家を建てていたら住宅ローンの負担ももちろん増え、固定資産税も膨らむことになります。防災を意識した高額な注文住宅を一時検討したこともありましたが、固定資産税のことまで頭になかった当時でした。
自動車税|2台で年62,500円
うちは軽自動車とミニバンを所有しています。毎年5月に支払う自動車税は2台で62,500円。内訳は次のとおりです。
- 軽自動車 10,800円
- ミニバン 51,700円
ミニバンは、軽自動車のおよそ5倍もの自動車税がかかっています。ミニバンは13年以上になってしまったので、ただでさえ高い自動車税がまた上がってしまいました。
軽自動車の5倍人が乗れるわけでもなく、維持費に見合うほど燃費がいいわけでもなく、排気量の大きな車って超贅沢品なのではないでしょうか、夫よ。
火災・家財保険|10年で236,490円
火災保険は、まだ10年契約ができるときだったので、ラッキーでした。火災保険と家財保険をあわせて、10年一括で236,490円です。次の更新では5年契約になります。
固定資産税は建物の評価額などによって変わりますが、火災保険料も建物の構造や保険金額などによって変わります。価格の大きな家だと火災保険も高くなりますが、比較的安価な保険料で抑えることができています。
地震保険料|5年で23,330円
地震保険は最長で5年契約なので、5年で23,330円です。新築時から地震保険を付帯していますが、地震保険は実際にかかった修理費がそのまま支払われるものではなく、損害の程度に応じて保険金が支払われます。一度更新しましたが、次の更新でも付帯するかどうか、悩むところです。
車検費用|2台で265,279円
車検費用は車2台分で、265,279円。直近の車検で実際にかかった費用です。内訳は次のとおり。
- 軽自動車 79,861円
- ミニバン 185,418円
私が所有している軽自動車は、地元の自動車屋さんにやってもらい約8万円でした。一方、夫所有のミニバンは、ディーラーで車検をしてもらい、その費用18万超えでした。車って、本当に金食い虫ですよね。。。
サブスク費|年38,804円
年払いのサブスクは私が使用しているものばかりです。
- YouTube Premium 12,800円
- 会計ソフト 12,936円
- レンタルサーバー 13,068円
YouTubeは娯楽としても楽しめますが、勉強のために使っています。ためになる動画が見放題で、お金の知識はほとんどYouTubeからの情報です。
会計ソフトは確定申告の際に必要で、freee会計を使っています。とても使いやすくて、3年間利用しています。
レンタルサーバーは、このブログを運営するための費用になります。コノハウィングを使っていて、ITに全く詳しくない私でもブログを運営することができています。
NHK受信料|年19,605円
NHKの受信料は、年間で19,605円です。調べたところ、12ヶ月前払いの「団体一括支払」という支払い方法になっていました。12月の光回線の料金がやたら高いと思っていたら、NHKの受信料を含んでいました。
月額換算してみると、毎月NHKに1,634円支払っている計算に。子どもが小さいときは、教育テレビに大変お世話になっていましたが、今やテレビをみるのは夫だけ。テレビを見るというか、つけているだけのときがほとんどで、そもそもテレビいる!?というのが私の本音。NHKの受信料なんだかなと思っちゃったりします。
村割|年10,000円
この地域に住まわせてもらうためのお布施は、夏と冬にそれぞれ5,000円ずつ区長さんに支払っています。地域内に神社や公園も複数あり、田舎価格かもしれません。
まとめ|4人家族の固定費は月約19万円
わが家の固定費をすべて月額換算すると、月190,261円、年間では約228万円になりました。
こうして改めて計算してみると、固定費だけで年間200万円を大きく超えていることに驚きです。
毎月支払っている固定費だけなら156,314円ですが、固定資産税や自動車税、車検、年払いのサブスクなども含めると、月々約34,000円も上乗せされる計算です。
固定費を見直すときは、毎月口座から引き落とされているものだけではなく、年に1回、数年に1回支払っているものまで月額換算してみることが大切だと改めて感じました。
わが家も、スマホ料金や保険など見直してきた固定費がある一方で、Wi-Fiや生命保険など、「本当はもう少し抑えたい」と思っているものも、抵抗勢力との兼ね合いにより残っています(笑)
家族構成や住んでいる地域、持ち家か賃貸か、車の所有台数などによって、固定費は家庭ごとに大きく異なります。
だからこそ、「4人家族なら固定費はいくらが正解」と考えるより、まずは自分の家が何にいくら支払っているのかを知ることが、家計を整える第一歩なのかなと思いました。
うちもまだまだ改善途中です。これからも、暮らしの満足度は落とさず、不要な固定費は身軽にしていきたいです。