毎月もはや赤字。生活ギリギリで貯金なんてできない。みんなどうやって貯金してるんだろう?3年前のわが家はまさにこの状態。Googleに「貯金 方法」と打ち込んだこともありました。
4人家族で、当時は下の子の保育料が月45,000円。住宅ローンに加えて太陽光・蓄電池のローンもあり、保険にも入りすぎていました。ボーナスは赤字を補填するための最後の砦。
そんなわが家が家計の見直しを始めてから約3年。少しずつ固定費を減らし、今ではボーナスで赤字補填しなくても家計が回るようになりました。
とはいえ、外食をやめたり、欲しいものをすべて我慢したりしたわけではありません。
この記事では、生活ギリギリだった4人家族が、3年間で家計を立て直すために実際にやったことを紹介します。
4人家族で生活ギリギリだった頃のわが家
月々の収支は真っ赤っ赤。ボーナスで赤字補てんをする日々で、生活ギリギリの状態が続いていました。そのときの状況はこちら。
保育料は月45,000円支払っていた
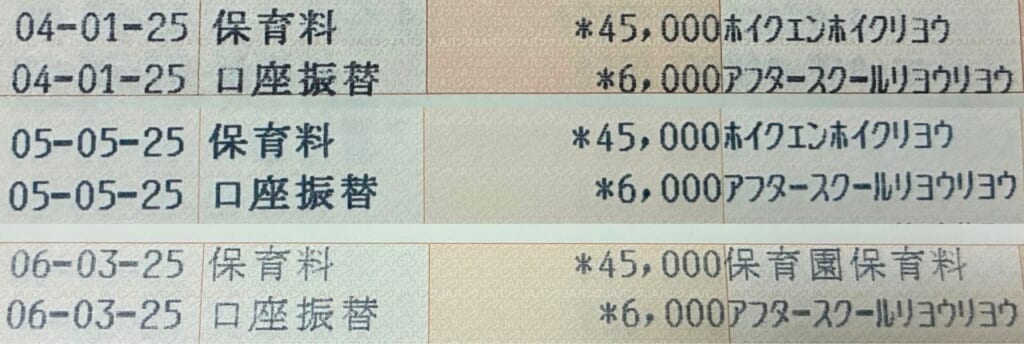
長女がちょうど1歳になるころに保育園に入園。私は仕事復帰したものの、月々45,000円の保育料がかかりました。年間54万円です。
保育料が高いとウワサには聞いていたものの、本当に毎月これだけかかるのかと、目が点になりました。これがなかなか重い。
歯を食いしばりながら待ちに待った未満児卒業。両手をあげて喜んだことを覚えています。年少からは給食費の5,000円だけになったので、月々40,000円の負担軽減になりました。
高い保育料を払っている未満児のあいだは、子育てが大変な時期でもあり、家計管理まで手が回りませんでした。家計がとっ散らかり、計画的に貯金する余裕なんてまるでない、という状況。
ちなみに、念のため保育料を確認するのに過去の通帳を開いてみると、長男の学童の費用6,000円もかかっていたことを思い出しました。すっかり失念していましたが、小学校低学年のころアフタースクールに入っていたので、保育料とあわせると月額51,000円。
未満児と小学校低学年、手もお金もかかる時期が重なっていたのでした。
太陽光もローンを組んだ
住宅を購入した数か月後に、太陽光パネルを設置することにしました。蓄電池も1つ設置し、住宅ローンに重ねて太陽光のローンが410万円上積みされました。
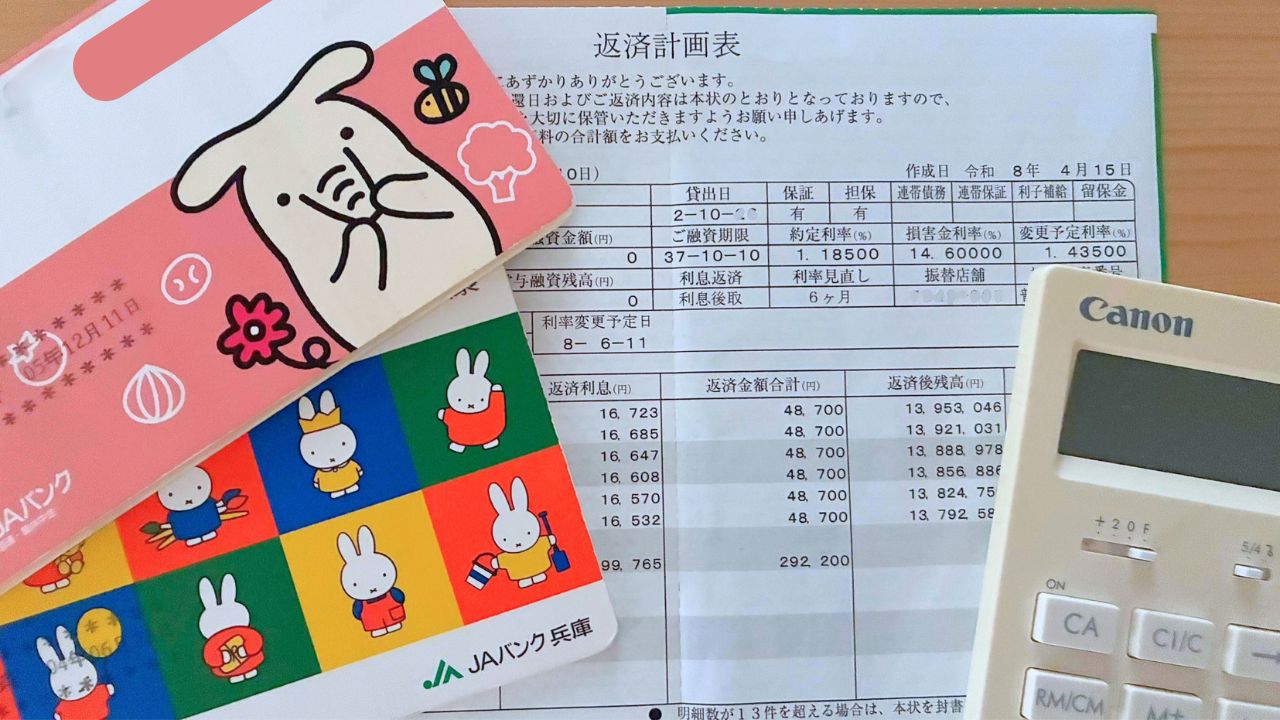
住宅ローンとは別に、月々34,246円の返済がスタート。年間にすると約41万円です。今振り返ると、このローンも家計を圧迫していた大きな固定費のひとつでした。
保険をかけすぎていた
家計の見直しをする前、生命保険や医療保険、学資保険、個人年金保険などを合わせると、月12万円を超える保険料を支払っていました。
なにかあれば保険に入る、というのがいつしか当たり前になっていました。子どもが生まれれば学資保険、老後に備えるには個人年金保険…というように、保険に入る以外の選択肢をもっていませんでした。
\\ 保険は「入るもの」から「必要か考えるもの」へ //

大手キャリアを使っていた
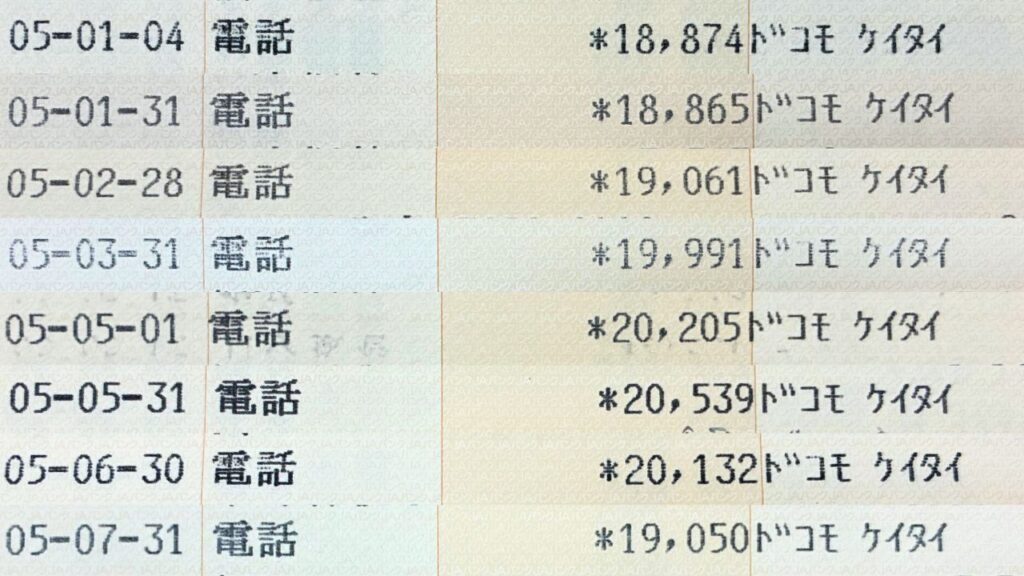
携帯の通信会社は、夫婦そろってドコモを使っていました。月々の支払いは約20,000円前後。そのうち私の端末分割料金が2,300円程度含まれていましたが、それにしても高い。
まだ格安SIMについて知識が全くなく、きちんとつながるのか心配で疑っていました。格安SIMを使い始めて3年以上たちますが、もっと早く変えておけばよかったと後悔するほど満足しています。
外食など見直せる支出も多かった
固定費だけでなく、食費も高めでした。仕事に保育園の送迎、習い事の送迎でバタバタしていたため、外食に頼ることも多く、食材宅配も利用していました。
食材宅配は、「忙しいから仕方ない」「食べるものにはこだわりたい」という気持ちもありました。もちろん便利なサービスでしたが、送料無料にするために必要ではないものまで購入していたし、ちょっとこだわりすぎたかなと思います。
家計に余裕がないわりに「これは必要な支出」と思い込み、食費にはかなりお金をかけていたと思います。固定費だけでなく、こうした日々の支出も少しずつ見直していきました。
ボーナスで赤字を補填していた
まさに生活ギリギリだった象徴が、ボーナスでの赤字補填です。口座の残高が毎月毎月減っていき、6月と12月のボーナスでようやく回復するような家計でした。
貯金がまったくなかったわけではない
生活ギリギリのときでも、貯金がゼロだったわけではありません。
戸建て住宅を購入する前に貯めていた貯金が少しありました。当時は賃貸暮らしで子どもも1人だったし、赤字ではありませんでした。
それと、私は営業職で毎月の収入に波があるため、収入に余裕がある月だけ、余った分をこっそり定期預金に入れていました。
生活ギリギリだった家計を3年で立て直した
貯金がゼロではなかったとは言え、さすがに危機的だと思い、ワラにもすがる思いでGoogleに助けを求めました。それがきっかけとなり、3年ほどかけて家計を立て直すことができました。
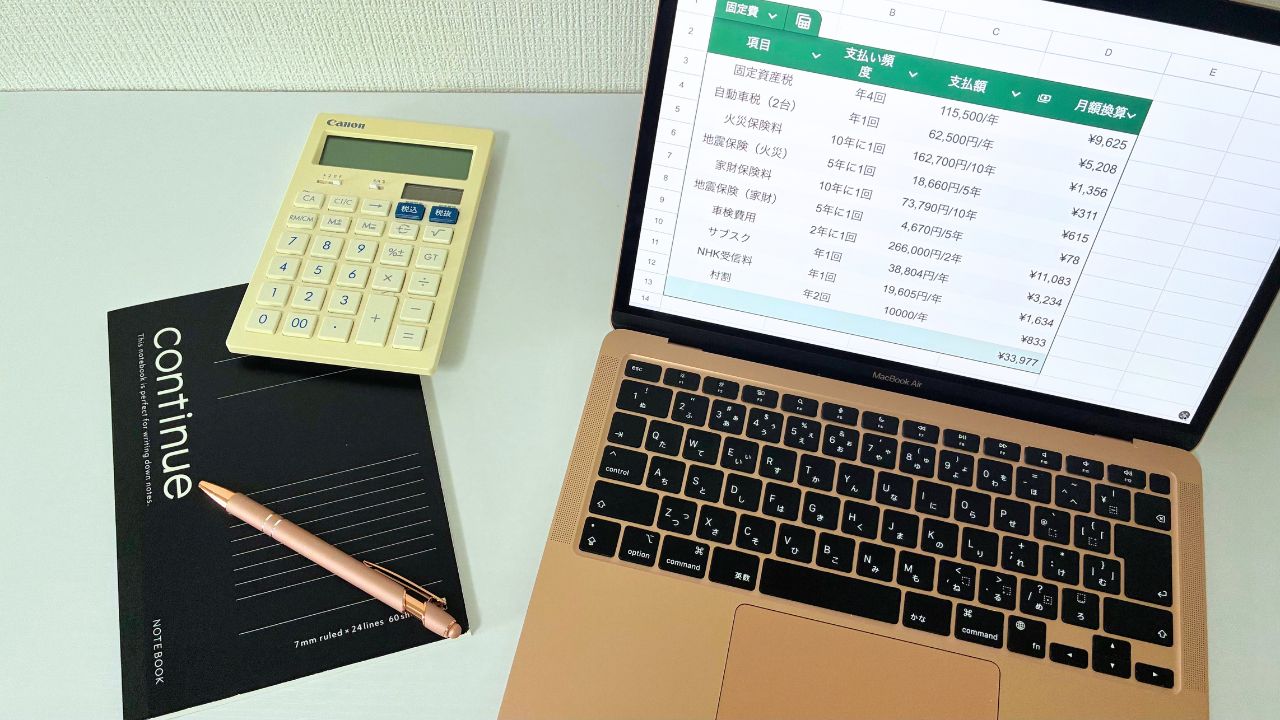
家計の支出をすべて洗い出した
まず、家計の状況を把握するために、家計簿をつけはじめました。もちろん手書きのノートだと3日も続かないので、自動集計できる家計簿アプリを使用。
まずは節約するより、「何にいくら使っているのか」を知るところから始めました。
固定費をひとつずつ見直した
固定費の見直しが大事ということは知っていました。でも、これまでは保険の保障を少し削ってみたり、携帯代のプランとにらめっこしたりといった感じでした。
でも、本当に必要なのかをゼロから考えるのではなく、「今の契約を少し安くする」ことしか考えていませんでした。
それが根本的な固定費の見直しではないとわかったあとも、思い込みを補正するのに数ヶ月かかりましたが、保険は月々8万円以上の支払いが減りました。
携帯代も、月々約1万円抑えることができ、キャリア変更について夫を説得できて良かったです。
赤字補填しなくても回る家計を目指した
毎月の家計を、赤字から黒字に変えることを目指しました。ボーナスに頼らない、そんな家計が目標。
ボーナスは「毎月の赤字を埋めるためのお金」ではなく、貯金に回せるお金にしたいと思いました。
太陽光ローンを繰り上げ返済した
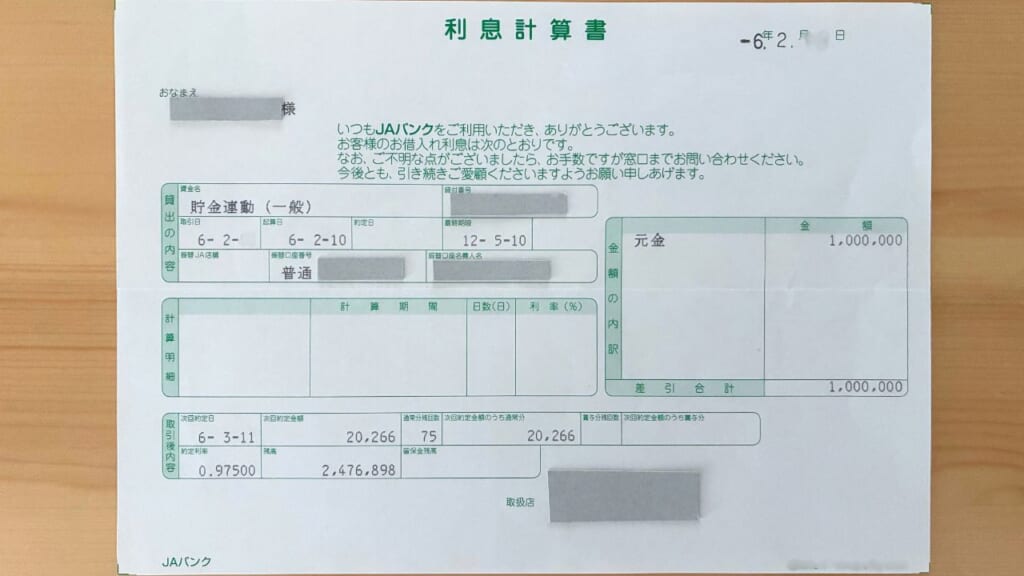
家計の見直しをして、太陽光ローンを100万円繰り上げ返済しました。
ゼロから家計を見直し、月々の支出が固定費だけで約9万円減り、黒字転換。少しずつ貯金も増えていきました。そこに以前からの貯金も合わせ、2024年2月に100万円を繰り上げ返済しました。
返済した結果、月34,246円だったローンが月20,266円になり、毎月13,980円の固定費削減。
ちなみに、わが家の太陽光ローンは住宅ローンとは別の借り入れで、住宅ローン控除の対象外でした。それなら「早めに返済して固定費を減らそう」と夫婦間で話し合い、一部返済を決めました。
繰上返済したことで、「ローンが軽いっていいかも」という感覚を味わいました。
保育料がなくなり家計に余裕ができた
2024年4月、長女が晴れて年少にあがり、月45,000円の保育料がようやく終了。本当につらい期間でした。
自力でどうにかできるところではないので、ただ耐え抜くしかなかったのですが、年少からは給食費の5,000円だけになりました。月40,000円が浮き、ここから貯め時に突入しました。
太陽光ローンを完済して固定費を減らした
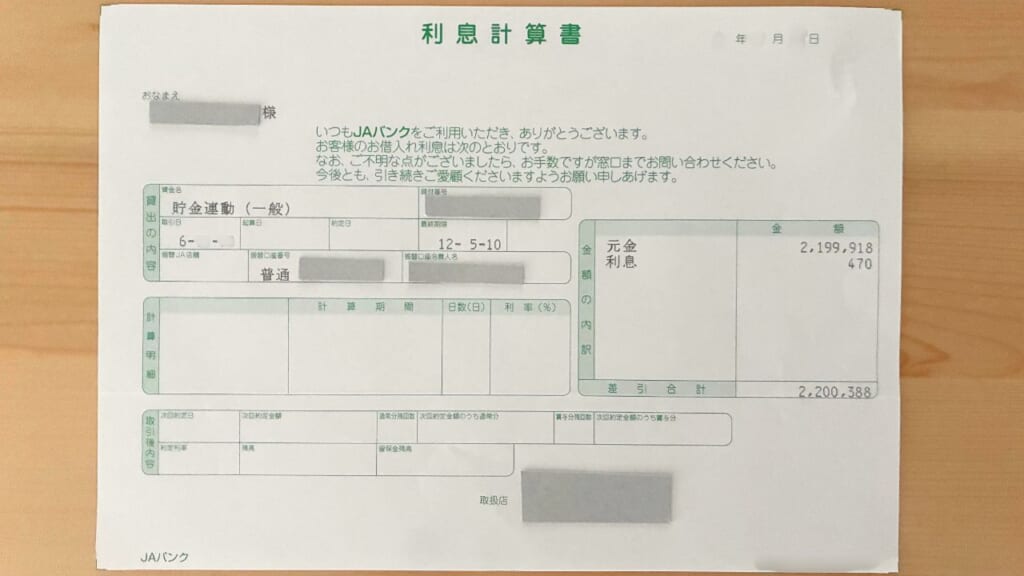
家計見直しをして、保育料も給食費だけとなり、その後太陽光ローンの残債約220万円を晴れて完済することができました。100万円繰上返済したあと、残った太陽光ローンを心地悪く感じ、いっきに完済を目指すことにしました。
ローンを返済したことで、一時的に現金が寂しくなりましたが、ローンが住宅ローンだけになったことで、生活ギリギリの家計から脱出。
ここから貯金ができる家計に徐々に変わっていきました。この経験から、新たにローンは組まないと心に決めました。
貯金・投資を先取りする仕組みに変えた
余ったら貯金するのではなく、毎月決まった金額を先に貯金、投資へ回す仕組みに変えました。
また、保険で備えていた老後資金、教育資金の一部も、投資で備えるようにし、保険の役割と、貯める役割を分けました。
家計を立て直しても、節約ばかりではない
家計を見直して節約も意識しますが、我慢ばかりの節約では長続きしないし、楽しくありません。せっかくの人生、お金を貯めることだけが目的になってしまうのももったいない。
だからこそ、いろいろな費用の見直しをしましたが、外食や旅行をすべてやめたわけではありません。使いたいところには使い、そのために不要な固定費を減らす。そんなメリハリのある家計を目指しています。
貯金できない家計から見直してわかったこと
家計をゼロから見直してきて、振り返ってみると、浪費しているから貯金ができていなかった、とは一概に言えないとしみじみ感じました。生活ギリギリだったころは、「贅沢していないのに、なんで貯金できないんだろう?」と本気で悩んでいたものです。
保険にどこまで備えるのか、携帯はどの会社を使うのか、ローンをどこまで抱えるのか。ひとつひとつの選択を見直していくうちに、家計は少しずつ変わっていきました。
一方で、自分の力だけではどうにもならないこともあります。わが家の場合、月45,000円かかっていた保育料は、長女が年少になったことで終了しました。
自分で変えられるところは見直して、変えられないところは時期がくるまで静かに待つ。
太陽光ローンの返済で現金が一時的に激減しましたが、完済後は家計見直しも功を奏し、いっきに貯めやすい家計に変えることができました。そこから、うまく家計が回るようになり、気持ちにも余裕がうまれました。
毎月必ず出ていくお金が少ないだけで、家計はずいぶんラクになります。お金の心配が減ると、暮らしまで少し身軽になりました。
まとめ|生活ギリギリの家計も少しずつ変えられた
3年前のわが家は、毎月の家計が赤字になり、ボーナスで補填していました。
「贅沢しているつもりはないのに、なぜ貯金できないんだろう?」
そう思っていましたが、家計をひとつずつ見ていくと、保険料や携帯料金、ローンなど、見直せるところがたくさんありました。
わが家が家計を立て直すためにやったことは、次のとおりです。
- 家計簿をつけて支出を把握する
- 保険や携帯料金などの固定費を見直す
- ボーナスで赤字補填しなくても回る家計を目指す
- 太陽光ローンを繰り上げ返済する
- 余ったら貯めるのではなく、先取りで貯金・投資する
もちろん、すべて自分たちの力で変えられたわけではありません。月45,000円かかっていた保育料がなくなったことも、家計がラクになった大きな理由です。
それでも、変えられるところをひとつずつ見直していくことで、家計は少しずつ変わりました。もちろん、今でも外食や旅行を楽しみ、すべて我慢しているわけでもありません。
お金を貯めることだけを目的にするのではなく、使いたいところには使う。そのために、毎月必ず出ていくお金はできるだけ小さくしておく。
3年間家計を見直してきて、今のわが家にはこの形が合っていると感じています。固定費が小さくなれば、お金の心配も少し減る。家計も暮らしも、以前よりずっと身軽になりました。