JAで借りた住宅ローンの金利、もう少し下がったらいいのに。最近の金利上昇や、増えていく住宅ローンの支払額を見て、そう思うのは私だけではないはず。ローン負担、軽くしたいですよね。
住宅を購入するときって、いろいろな手続きがあったり引っ越し準備もあったりと、時間にも気持ちにも余裕がなくなりがちです。私の場合は出産を控えているタイミングでもあり気忙しく、どこの金融機関がお得なのか、じっくり比較する余裕なんてありませんでした。
そんなわが家も、家計の見直しを始めてから住宅ローンの金利が気になるようになりました。
住宅ローンの金利の引き下げ交渉をするといいと聞き、実際にJAの店舗へ夫婦で出向き、交渉をしました。結果、JAでそのままの金利で継続することになりましたが、この交渉をきっかけに、最終的に太陽光ローンを完済するに至りました。
この記事では、JAで住宅ローンを組んでいるわが家が、実際に金利の引き下げ交渉をした流れや、交渉前に準備したこと、その結果を紹介します。
固定費を見直したい人、住宅ローンを少しでも抑えたい人は、金利の交渉を一度はぜひやってもらいたいです。交渉がうまくいかなかったとしても、他社への借り換え、他の固定費の見直しなど、なにかのきっかけにつながるかもしれません。
JAの住宅ローン金利は交渉できる
JAでは住宅ローンの金利について相談することができました。まずは電話で住宅ローンの金利について相談したいことを伝えてみました。
融資担当の方と電話で日時を決め、夫婦でJAに出向きました。うちの場合、実際に相談はできましたが、交渉すれば必ず金利が下がるわけではありません。
結論からいうと、わが家の場合は金利を下げてもらうことはできませんでした。
ただ、このことをきっかけに、JAで借りていた別のローンである太陽光ローンを先に返済することに決め、1年以内に完済しました。
住宅ローン金利の引き下げを交渉したきっかけ
2023年7月ごろから家計の見直しを始めました。保険や携帯料金など、固定費を一つ一つ見直していて、住宅ローンの金利も見直せることを知りました。
住宅ローンは一度組めば、払い終わるまでずっと変えることができないと思っている人も少なくないかもしれません。
住宅は高額な買い物なだけに、それにつく金利が少しでも変われば、借入残高や残りの返済期間によっては、金利の違いが総返済額に大きく影響することもあります。
もしかして、うちも住宅ローンを少しでも軽くできるんじゃ?と思い、JAに金利交渉をしてみることにしました。
住宅ローンの金利交渉をする前に準備したこと
とはいえ、「金利を下げてほしい」その一心だけで、手ぶらで交渉するよりも、まずは交渉材料を準備しておきたいところです。そこで、JAへ相談する前に他社の住宅ローン金利を調べることにしました。
JAとの交渉材料に他社の金利を準備
交渉前に準備したのは、他の金融機関へ借り換えた場合の金利です。「他行ならこれくらいの金利になる」という具体的な数字があれば、何もない状態で「下げてください」とお願いするよりも相談しやすくなります。
でも、どこの金融機関なら金利が低いのか、ひとつひとつ調べるのは無理がありますよね。そこで、金利の低い金融機関をランキングで比較できるモゲチェックで調べてみました。
モゲチェックで借り換えをシュミレーション
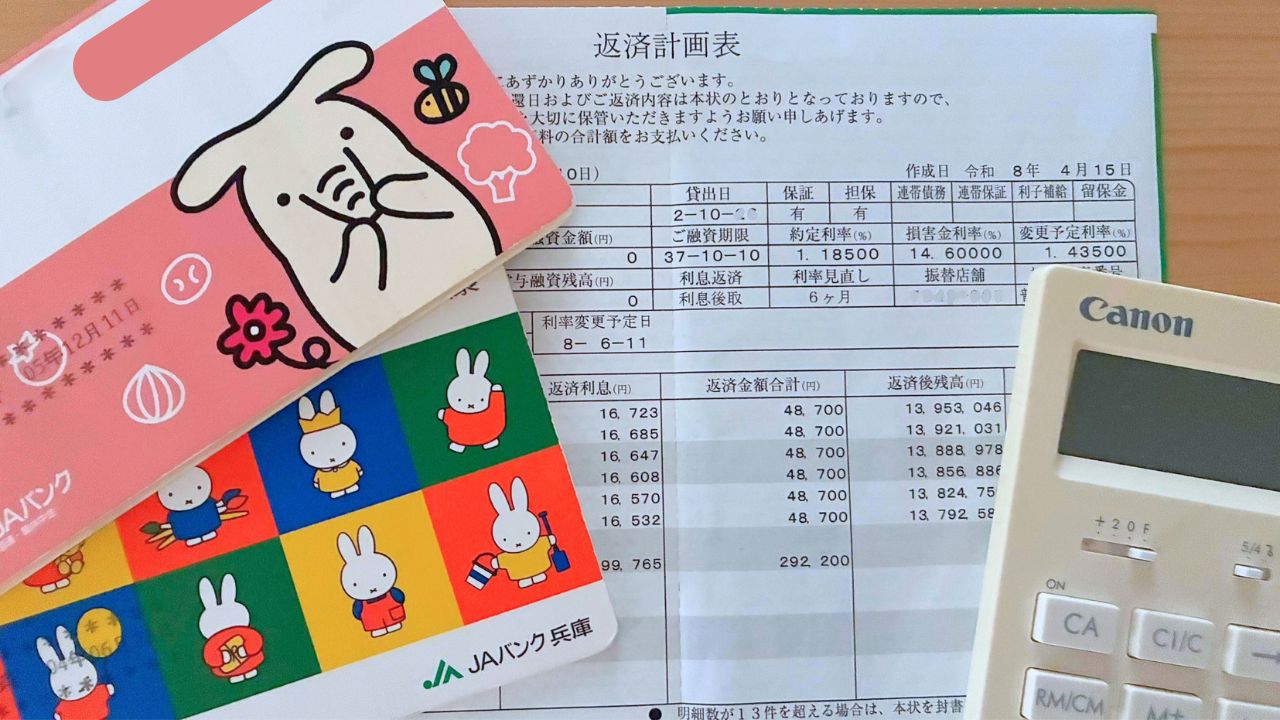
モゲチェックは5分ほどで借り換えのシミュレーションができる無料のツールです。JAから半年に1度郵送される「返済計画表」を見ながら入力しました。
実際に借り換えた場合、金利や返済額がどれくらい変わるのか気になる方は、モゲチェックでシミュレーションできます。


ちなみに、私がシュミレーションしたときは、「どこの銀行をご利用中ですか?」の問の選択肢にJAがなく、「他」を選びました。
シュミュレーション結果
モゲチェックで調べた結果、1位に表示されたのはauじぶん銀行。当時、シミュレーションで表示された金利は0.298%でした。あまりの金利の低さにビックリ。このまま借り換えた方がいいんじゃないかと思ったほどです。
でも、実際には借り換えには手数料がかかり、シミュレーションでは、借り換えにかかる諸費用が約30万円と表示されていました。やっぱりJAで金利を引き下げてもらうのが一番スムーズだと改めて実感しました。
実際にJAへ住宅ローン金利の引き下げを交渉してみた
モゲチェックで調べた金利を対抗馬に、金利引き下げの交渉をしました。実際、どのように交渉したのか紹介していきます。
他社の金利をメモしてJAへ電話
まずはJAへ電話で相談しました。メモしていたモゲチェックの結果を手元に用意して、いざ電話。実際に、融資担当の方へ伝えた文言は下記のような感じでした。
「そちらで住宅ローンを借りている〇〇と申します。今、借り換えを検討しているのですが、〇〇銀行では〇〇%の金利で住宅ローンを借りることができて、◯◯万円抑えられそうなんです。もし、可能であれば、金利の引き下げを検討いただけないでしょうか?」
とこんな感じで伝えました。そこから、一度来店いただきたいとのことで、JAへ伺うことになりました。
JAへ金利交渉のため訪問
後日、モゲチェックの結果のスクリーンショットをスマホに用意し、JAへ伺いました。個室へ通され、融資担当の方が2人で対応してくださいました。
うちの場合、住宅ローンの残債は多くはなく、当時1,500万円ほどでした。他社へ借り換える場合、手数料を加味して、30〜50万円ほどメリットがありそうという感じでした。
このことも改めて融資の方に伝えたところ、「そうなんです。金利がもっと低いところ、あるんですが…」と返答がありました。
そして、わが家がJAで契約している住宅ローンは「貯金連動型」で、定期預金の残高に応じたキャッシュバックがあることを丁寧に説明してくださいました。
それらを計算すると、借り換えによるメリットも思っていたほど大きくない。ここで対抗馬が敗れてしまいました(笑)。
結果、住宅ローン金利は下げられなかった
そして最終的に、「金利の引き下げはなかなかできないんです」とJAの融資担当者がおっしゃっていました。キャッシュバックもあることだし、「もうこれ以上は…」といった感じでした。
JAの融資担当者との会話では、わが家の場合は残債がそれほど大きくなく、他社へ借り換えてもメリットが大きくないという話になりました。キャッシュバックまで含めて考えると、なおさら借り換えのメリットは小さくなります。
今回は金利を下げてもらうことはできませんでしたが、借りている金額や残りの返済期間、現在の金利など、条件によって交渉の結果は変わるのではないかと思います。
「他社へ借り換えられるよりは、金利を下げてでも継続してもらいたい」と金融機関に判断してもらえる条件であれば、また違った結果になるかもしれません。
結論、住宅ローンはJAで継続
JAのキャッシュバックによるメリットも受けていたため、金利の交渉も成立ならず。他社へ借り換えのメリットも薄いということがわかったので、住宅ローンはこのまま継続することになりました。
で、もちろん、ここで終われません。「そうだ!住宅ローンがダメなら、太陽光ローンさっさと返しちゃおう!」となりました。
うちの太陽光のローンは、住宅ローンより少しとはいえ金利が高く、しかも住宅ローン控除がない。となると、借りてるだけ損だから、早く返済してしまおうと考えました。
住宅ローンではなく太陽光ローンを繰り上げ返済
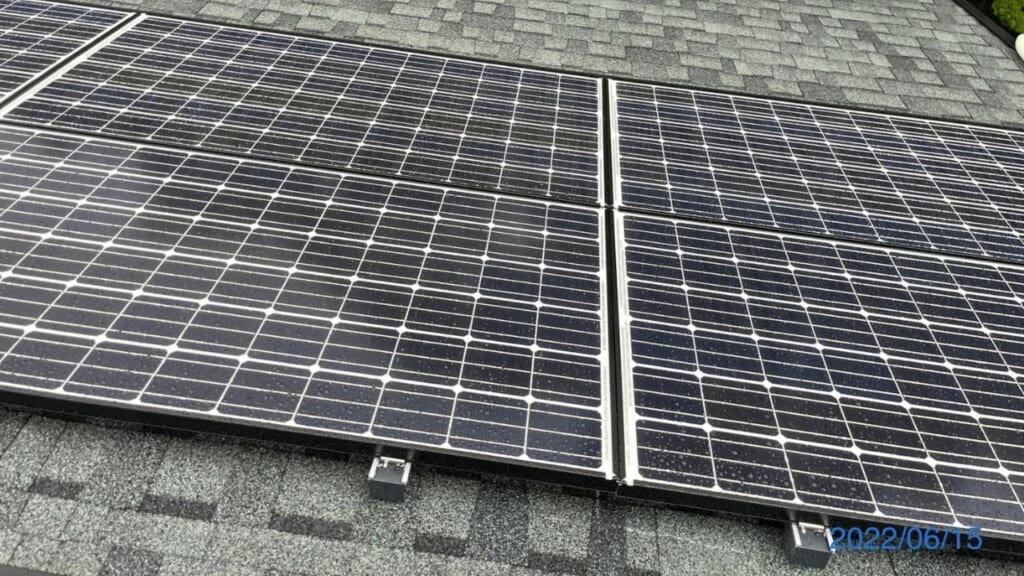
当時の住宅ローン金利は0.785%、太陽光ローンの金利は0.975%でした。
2024年2月に100万円を繰り上げ返済
後日、改めてJAを訪問しました。今度は交渉ではなく、太陽光ローンの一部繰上返済をする目的で行きました。
融資担当者いわく、繰り上げ返済のタイミングは、より早い方がメリットが大きいとのことでした。それなら、一部でも、1か月でも早くと思い100万円を繰り上げ返済しました。
賃貸に住んでいたころに定期預金に預けていた貯金に、家計見直しによって浮いたお金を足し、とりあえず100万円。この100万円の一部返済のおかげで支払わずに済んだ利息は約8万円です。
このとき融資担当者は、「なるべく借りたままにしておいていただけたら…よろしくお願いします」とおっしゃってました(笑)
2024年中に残り220万円を返済して完済
融資担当者の言葉を裏切るかたちになってしまいましたが(笑)、家計の見直しで浮いたお金を貯め、その年のボーナスも充てて、2024年中に太陽光ローンを完済しました。
太陽光ローンがなくなったことで月々の支払いが減り、家計も気持ちもスッキリ。JAの通帳から毎月の振替がなくなったのを見て、「借金がまた1つ減った」と実感しました。
これで残る借金は、住宅ローンのみです。
2026年はJAの住宅ローン金利1.435%に上昇
住宅ローンの金利交渉をして2年以上がたつ現在、金利もどんどん上がり、借り換えのメリットはどうなったのだろう?と思い、再び他社の金利を調べてみました。
半年ごとの金利見直しで返済額も増えた
半年に1度送られてくる「返済計画表」。近頃、住宅ローンの金利もどんどん上がっています。
2024.7月〜 0.785%
2025.1月〜 0.935%
2025.7月〜 1.185%
2026.1月〜 1.185%
2026.7月〜 1.435%
2年で0.65%の金利アップ。金額にして月々4,303円の支払額が増えています。じわりじわり、ちょっとホラーです。
現状で改めて借り換えを試算して発覚した勘違い
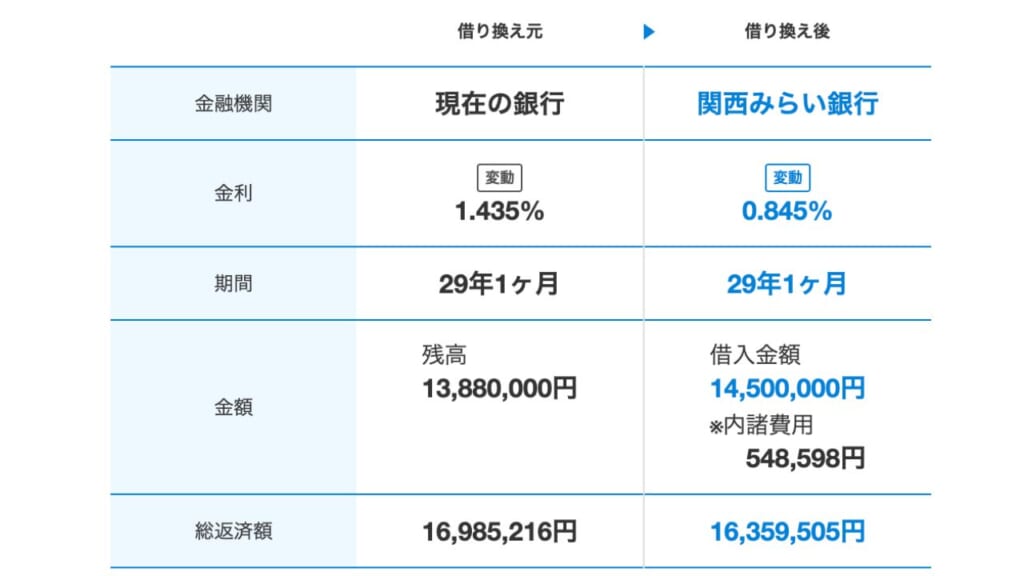
ふと、2026年現在、うちの場合、一番低い金利ってどれぐらいになるんだろうと思い、もう一度モゲチェックをしてみることに。すると、とんでもない勘違いに気づきました。
モゲチェックで借り換えの比較表をまじまじ見てみると、「総返済額に16,985,216円」の文字が。ときが一瞬とまりました。まさかの、現在の金利が続く前提で、元金との差額が300万円以上になる試算。
JAの支払計画表の「返済後残高」。
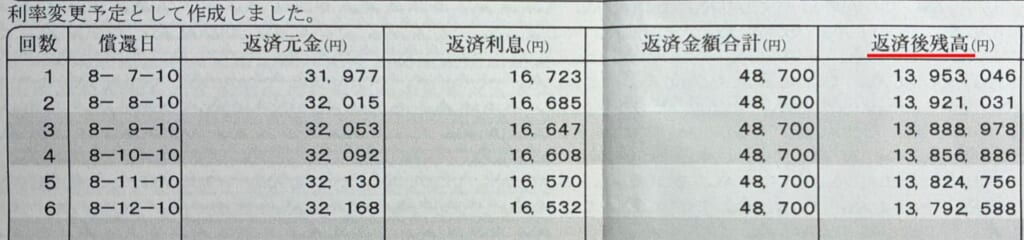
今までこの金額を「あと返すお金」くらいの感覚で見ていました。返済後残高を見ると、あと1,400万円を切ったんだな、と感慨深く思っていたことも。でも、これって実は、これから払う総額ではないということに、6年たってようやく気づきました。
金利が変動するので、たしかに支払い総額は算出できない、というのはわかりますが、今まであまり考えたことも目にしたこともなかったので、ビックリ。
しかもわが家は変動金利なので、今後の金利次第で総返済額も変わっていきます。
まとめ|JAの住宅ローン金利を交渉した結果
わが家の場合、JAに住宅ローン金利の引き下げを相談しましたが、結果は「変更できない」でした。
そこで他社への借り換えも検討しましたが、金利だけでなく、借り換えにかかる諸費用や、JAの定期預金によるキャッシュバックまで含めて考えると、どちらが得なのか単純には判断できませんでした。
最終的にわが家は、住宅ローンについては現状維持を選択。
結果的に借り換えをしなかったとしても、一度比較してみることで「今の住宅ローンをこのまま続ける」という選択にも納得感が持てます。
そして、うちの場合、住宅ローンを見直したことをきっかけに家計全体のローンを改めて確認し、太陽光ローンを完済しました。
ひとつ行動してみると、その小さな一歩が、思ってもいなかった家計改善につながることがあります。
「今の住宅ローン、このままでいいのかな?」と思っているなら、まずは現在の条件と他社の住宅ローンを比べるところから始めてみてはいかがでしょうか。