自動車保険には「等級」という制度がありますが、等級によって保険料の割引率がどのくらい違うのか、知っていますか?
実は、同じ等級でも「無事故係数」と「事故有係数」によって、割引率が異なります。
この記事では、自動車保険の1〜20等級の割引率を一覧表にまとめ、等級の仕組みや事故有・無事故の違いを、損保代理店の実務経験をもとにわかりやすく解説します。
自動車保険の等級割引率一覧表
自動車保険の等級による割引率は、「無事故係数」と「事故有係数」の2種類があり、同じ等級でも割引率に違いがあります。まずは、それぞれの割引率を一覧表でみてみましょう。
無事故係数
まず、事故がなかった場合の割引率一覧表です。事故があっても保険をつかわなかったり、等級に影響がない事故であれば、無事故の扱いとなります。
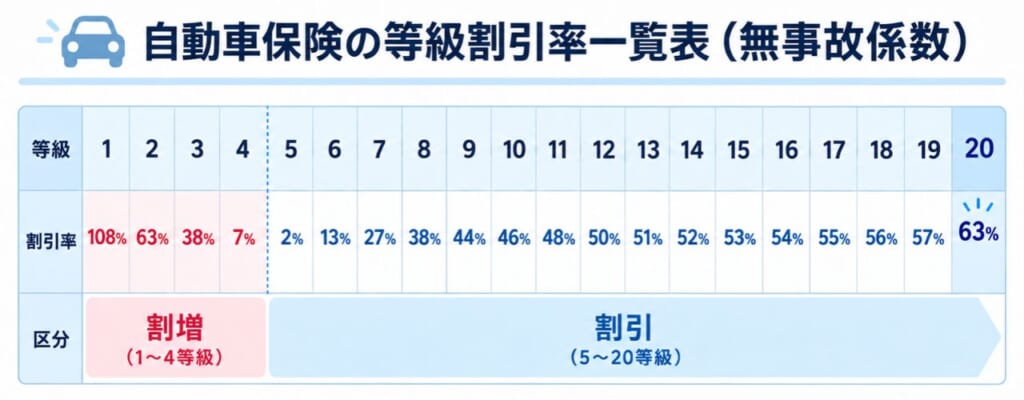
通常、新しく自動車保険を契約したとき、6等級(S)からスタートします。6等級は2種類あり、6等級(S)と6等級(F)があります。(S)は「新規」、(F)は「継続(フォロー)」という意味です。上の表は、6等級(F)の割引率の記載になります。
ちなみに、セカンドカー割引の条件を満たせば、7等級(S)からスタートすることができます。セカンドカー割引は、1台目の自動車保険がどこの保険会社であっても構いません。
- 1台目の契約:6等級(S) 割増3%
- 2台目の契約:7等級(S):割引38%
→8等級(38%割引)と同じ割引率から始まりメリット大
無事故係数の場合、12等級から19等級までは、等級が1つ上がるごとに割引率も1ポイントずつ増えます。19等級から20等級では、57%から63%へと6ポイント増えます。等級を育てて、ぜひ20等級をキープしたいですね。
事故有係数
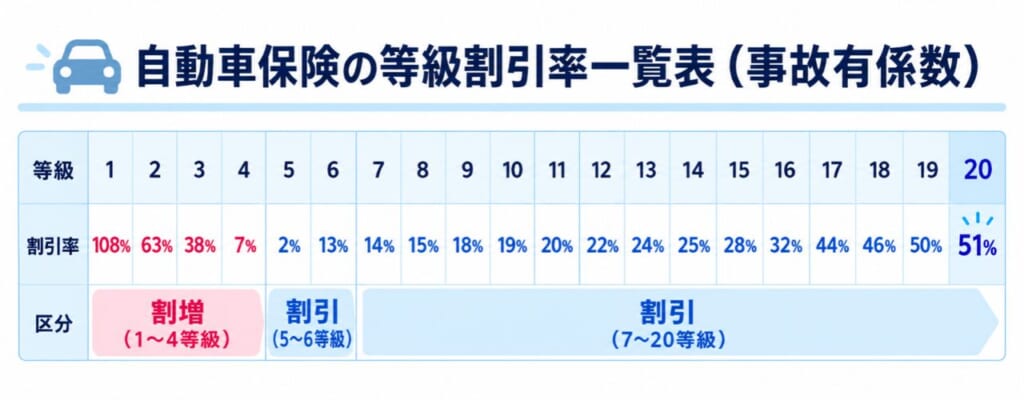
事故によって保険を使い、事故有係数が適用される場合は、同じ等級でも無事故係数より割引率が低くなります。
ただし、事故有係数は一定期間が終了すると、無事故係数の割引率に戻ります。
出典:三井住友海上「自動車保険の等級とは?」
1〜6等級は割引率が分かれない
ここで、気づいた方もあるかもしれませんが、実は、1〜6等級は、事故有係数・無事故係数による割増引率の区別がありません。
自動車保険は事故によって下がる等級が違う
自動車保険を使った場合、翌年の等級への影響は事故の種類によって異なります。事故は、3等級ダウン事故・1等級ダウン事故・ノーカウント事故の3つに分けられます。
3等級ダウン事故
1件の事故につき、3等級下がってしまう事故の例です。
- 電柱にぶつかって、車両保険が支払われる事故
- 相手にケガをさせてしまい、対人賠償保険金が支払われる事故
- 車にぶつかって相手の車を壊してしまい、対物賠償保険が支払われる事故
1等級ダウン事故
1件の事故につき、1等級下がってしまう事故の例です。
- 飛び石など飛来中または落下中の他物と衝突によって車両保険のみが支払われる
- 火災や盗難によって車両保険が支払われる
飛来中または落下中の他物とは、雹(ひょう)や飛び石、落ちてきたものなどです。雹で車がボコボコに凹んだり、飛び石でフロントガラスが割れたときに車両保険をつかうと、1等級ダウンとなります。
ノーカウント事故
自動車保険をつかうと必ずしも等級が下がるわけではなく、等級に影響しない「ノーカウント事故」があります。下記の場合、自動車保険をつかっても、等級は下がりません。
- 自分や同乗者がケガをして、人身傷害保険金だけが支払われる事故
- レンタカー特約だけを使う
- ロードサービス特約だけを使う
- 個人賠償だけを使う
- 弁護士費用特約を使う
- ファミリーバイク特約を使う
- 車両保険無過失特約が適用される事故の車両保険金のみが支払われるとき
ロードサービス特約は、バッテリー上がりやレッカー移動、タイヤのパンクなど、トラブルのときに現場で応急処置をしてくれるサービスです。冬の寒い朝にバッテリーが上がり、ロードサービスでとても助かったことがあります。
ロードサービスの利用回数や無料で対応できる範囲は、保険会社やサービス内容によって異なりますが、利用しても等級は下がりません。日常でお世話になる可能性があるので、ロードサービスの電話番号は常に控えておくのがおすすめです。
また、個人賠償もお子さんのいるご家庭ではつけておくとよい特約だと思います。息子が学校で遊んでいる最中、ハプニングで友達のメガネを壊してしまったことがあり、個人賠償のお世話になったこともあります。こちらも、使っても等級には影響しないので安心です。
個人賠償は、自動車には関係のない、日常生活での身近なトラブルにも対応できるので心強いです。特約の保険料も月額200円前後のところが多いですよ。
等級が上がる仕組み
自動車保険は、事故がなければ、原則として翌年の等級が1つ上がります。6等級(S)からスタートした場合、翌年の更新時、7等級(F)に等級が上がります。
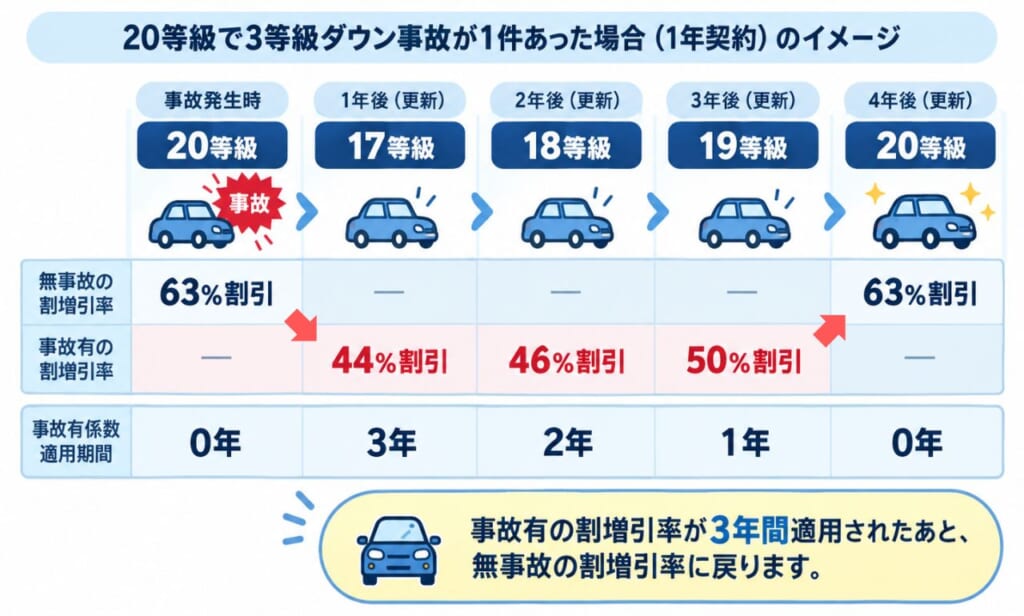
一方、3等級ダウン事故で保険を使った場合は、翌年の等級が3つ下がり、原則として3年間「事故有係数」が適用されます。
この事故有係数が適用される期間を「事故有係数適用期間」といいます。
事故有係数適用期間について
事故有係数適用期間は、次のとおりです。
- 3等級ダウン事故:原則3年加算
- 1等級ダウン事故:原則1年加算
ちなみに、事故有係数適用期間の上限は6年となっています。
事故有係数適用期間が終了すると、無事故係数の割引率に戻る仕組みになっています。
事故があった後に等級が上がるとき
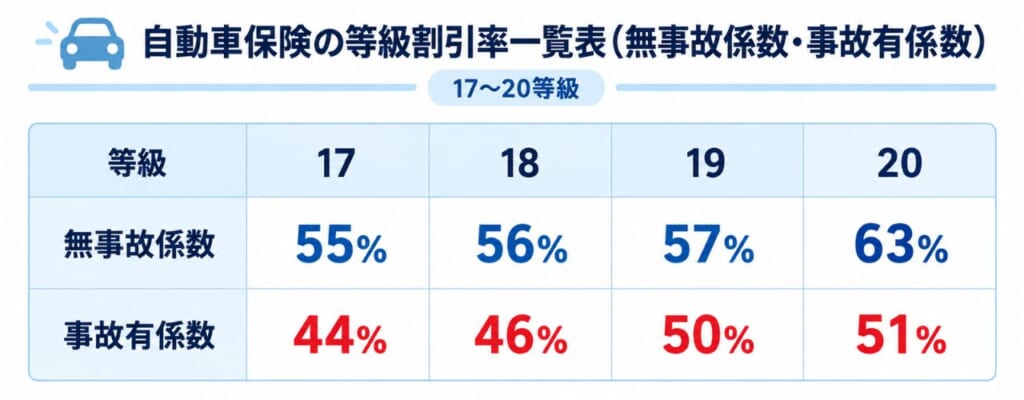
例えば、20等級で3等級ダウン事故が1件あった場合、ほかに等級ダウン事故がなければ、次のように等級が上がっていきます。
ちなみに、「等級マッチング」という情報交換制度があるので、各保険会社同士で等級の情報がやりとりされています。保険会社を変えるときは、過去の事故情報を正しく伝える必要があります。
保険会社によって割引率は違うのか
自動車保険の等級制度は、基本的に各保険会社で共通していますが、等級ごとの割増引率は保険会社によって異なる場合があります。
また、同じ等級でも、年齢条件や車種、車両保険を付帯するかどうかなどの補償内容によって保険料は大きく変わります。
そのため、同じ等級でも保険会社を比較すると、保険料に差が出ることがあります。
まとめ
自動車保険の等級は1〜20等級に分かれており、等級が高くなるほど保険料の割引率も大きくなります。今回の記事のポイントをまとめます。
- 自動車保険の最高等級は20等級
- 20等級の無事故係数は63%割引、事故有係数は51%割引(参考割増引率)
- 事故によって保険を使用すると、事故の種類に応じて翌年の等級が下がる場合がある
- 事故有係数が適用される期間は、同じ等級でも無事故係数より割引率が低くなる
- 等級ごとの割増引率は、保険会社によって異なる場合がある
自動車保険は、等級だけでなく、補償内容や運転者の条件などによっても保険料が変わります。
現在の等級や割引率を確認し、契約内容を見直すきっかけになればうれしいです。